Bankroll management nel padel: gestire il budget delle scommesse senza errori
 Available in US
Indice dei contenuti
- Il giorno in cui ho capito che giocavo senza un piano
- Cos’è davvero il bankroll e perché va isolato
- Perché l’unità di scommessa deve stare tra l’1 e il 2 per cento
- Stake fisso o stake percentuale: due scuole, una scelta
- Il criterio di Kelly spiegato senza fronzoli
- ROI, yield e perché bisogna tenere il registro
- L’inseguimento delle perdite è il bug peggiore del giocatore
- Bankroll padel: specificità rispetto a tennis e calcio
- Domande che i lettori mi pongono sul money management
Il giorno in cui ho capito che giocavo senza un piano
Marzo 2021, weekend del Major di Madrid. Avevo 800 euro sul conto gioco e mi sembrava un bankroll sufficiente per sentirmi un professionista part-time. La domenica sera ne avevo 240. Non ricordo nemmeno tutte le scommesse, ricordo solo il pensiero che mi colpì verso le undici di sera: “Ma quanto ho puntato, in totale, oggi?” Non lo sapevo. Avevo giocato a sentimento, raddoppiando dopo le perdite, alzando lo stake quando ero in fiducia, dimenticando di tenere traccia.
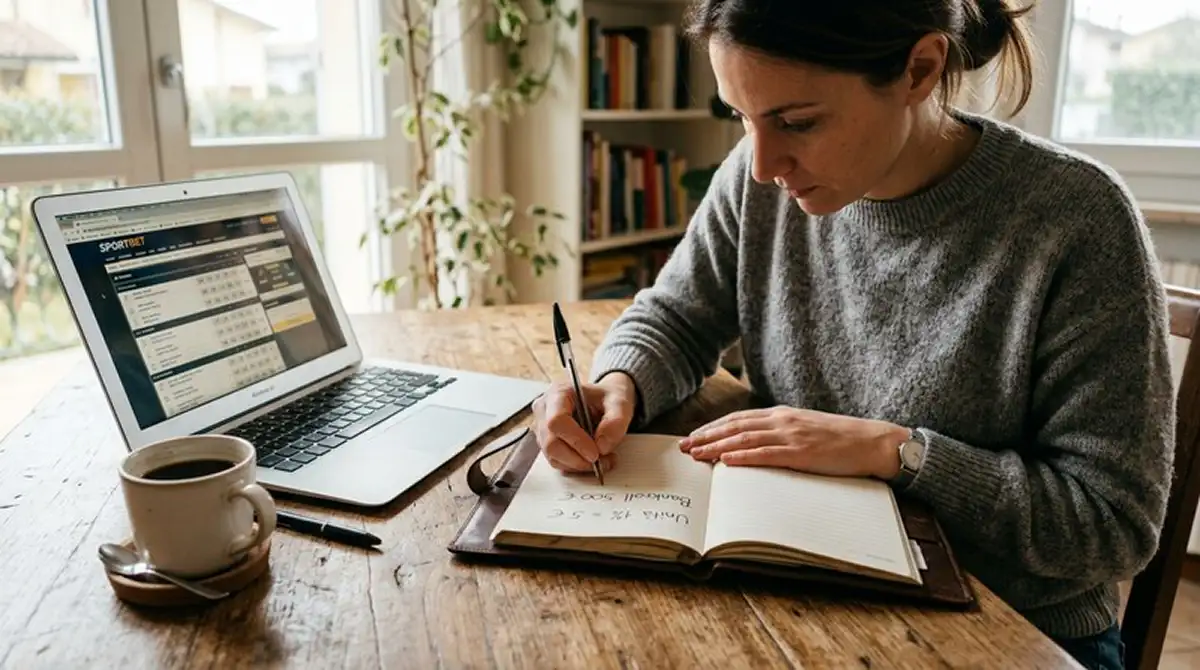
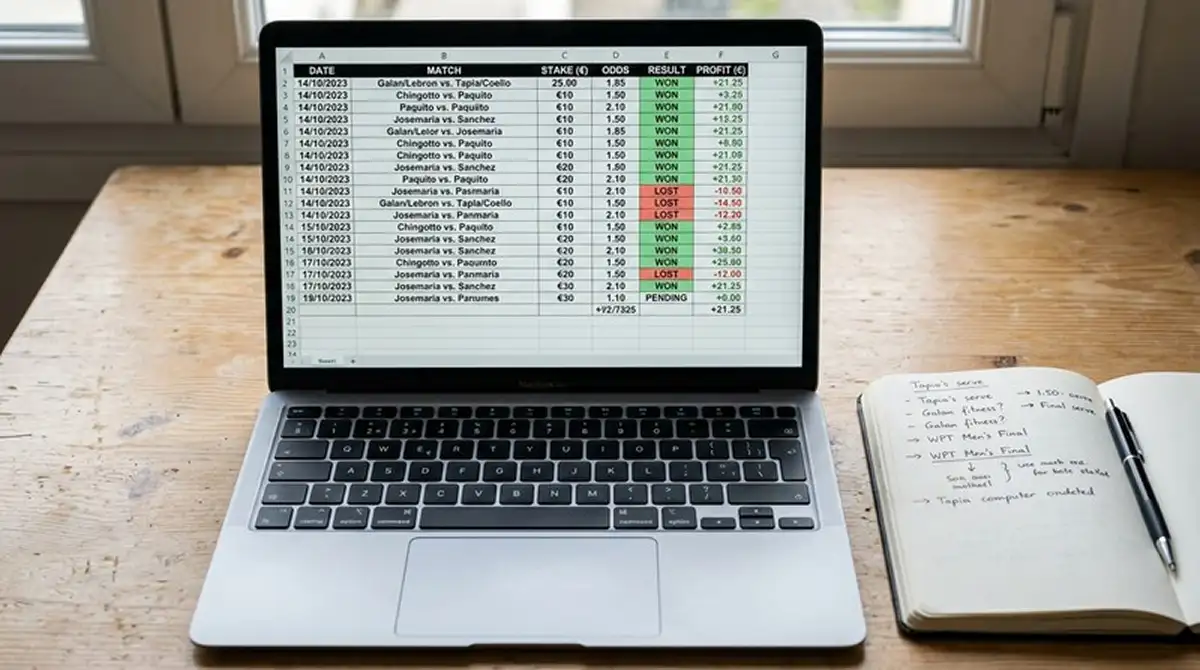
Da quel lunedì mattina ho aperto un foglio di calcolo con tre colonne: data, stake, esito. Lo aggiorno da cinque anni. È la differenza tra giocare e gestire un bankroll. Il bankroll management nel padel non è una raffinatezza per nerd con la passione del trading. È la cornice operativa che rende possibile capire se vinci o perdi, e quanto, e come. Senza di essa la differenza tra value betting e illusione di valore è invisibile.
In questa guida spiego cos’è il bankroll, come si dimensiona l’unità di scommessa, le due scuole principali (stake fisso e percentuale), il criterio di Kelly applicato al padel, come monitorare ROI e yield, l’errore più costoso che si possa fare e come adattare tutto questo alle specificità del calendario padel.
Cos’è davvero il bankroll e perché va isolato
Il bankroll è il capitale dedicato esclusivamente alle scommesse, separato da ogni altra finanza personale. Non è quello che potete mettere sul conto gioco se necessario, non è il saldo del conto corrente. È una cifra che decidete una volta, deponete una volta, e considerate persa nel peggior scenario senza che questo intacchi affitto, bollette, vacanze, spesa.
L’isolamento mentale del bankroll è la prima regola, ed è quella che fa la differenza tra chi gioca con metodo e chi rincorre. Il padel è una nicchia ancora in crescita sui palinsesti italiani — cinque milioni di utenti digitali attivi sulle scommesse nel 2025, ma una parte minuscola di loro segue il padel come prodotto primario. La temperazione emotiva richiesta è maggiore rispetto al calcio, dove il flusso di mercato attutisce gli errori individuali. Sul padel, un periodo sfortunato di tre weekend consecutivi può cancellare un terzo del bankroll se non c’è disciplina.
La cifra che scelgo io come bankroll iniziale è sempre l’equivalente di un mese di spese discrezionali — cene, hobby, intrattenimento. Non l’1% del patrimonio, non un numero arbitrario: una somma che, persa, mi farebbe storcere il naso ma non mi cambierebbe la vita. Il valore esatto cambia da persona a persona, il principio no.
Perché l’unità di scommessa deve stare tra l’1 e il 2 per cento
L’unità di scommessa — il famoso “1 unit” del gergo internazionale — è la quantità base che puntate su una singola scommessa. La regola operativa universale, applicata in tennis, calcio, padel, NBA, è chiarissima: 1-2% del bankroll. Su 1.000 euro di bankroll, l’unità è 10-20 euro. Su 5.000 euro, 50-100 euro. Punto.
Il motivo matematico è semplice e devastante. Con unità del 2% e una serie di sfortuna di 10 perdite consecutive — assolutamente possibile, statisticamente prevedibile su 200 scommesse l’anno — perdo il 20% del bankroll. Spiacevole ma sostenibile. Con unità del 10% le stesse 10 perdite cancellano la cassa intera. Con unità del 5% perdo metà. La probabilità di 10 perdite consecutive su scommesse a quota 2.00 con valore reale è circa l’1% — non zero, una volta ogni due anni capita.
L’unità si fissa all’inizio e si tiene rigida per il periodo di osservazione (di solito un mese). Solo dopo un mese si ricalcola: se il bankroll è salito a 1.500 euro, l’unità diventa 15-30 euro. Se è sceso a 700, scende a 7-14. Questo aggiustamento progressivo — chiamato “percentage staking” — protegge il capitale nelle serie negative e amplifica i ritorni nelle positive senza esporre a rovesciamenti catastrofici.
Il vincolo è psicologico, non tecnico. Vedo gente che applica correttamente l’unità per due mesi, poi entra una “scommessa sicura” e improvvisamente la stake diventa cinque unità. È il momento in cui tutto il lavoro precedente si annulla. La disciplina sull’unità è la base di ogni altro lavoro analitico: senza disciplina, la migliore analisi predittiva del mondo non produce profitto stabile.
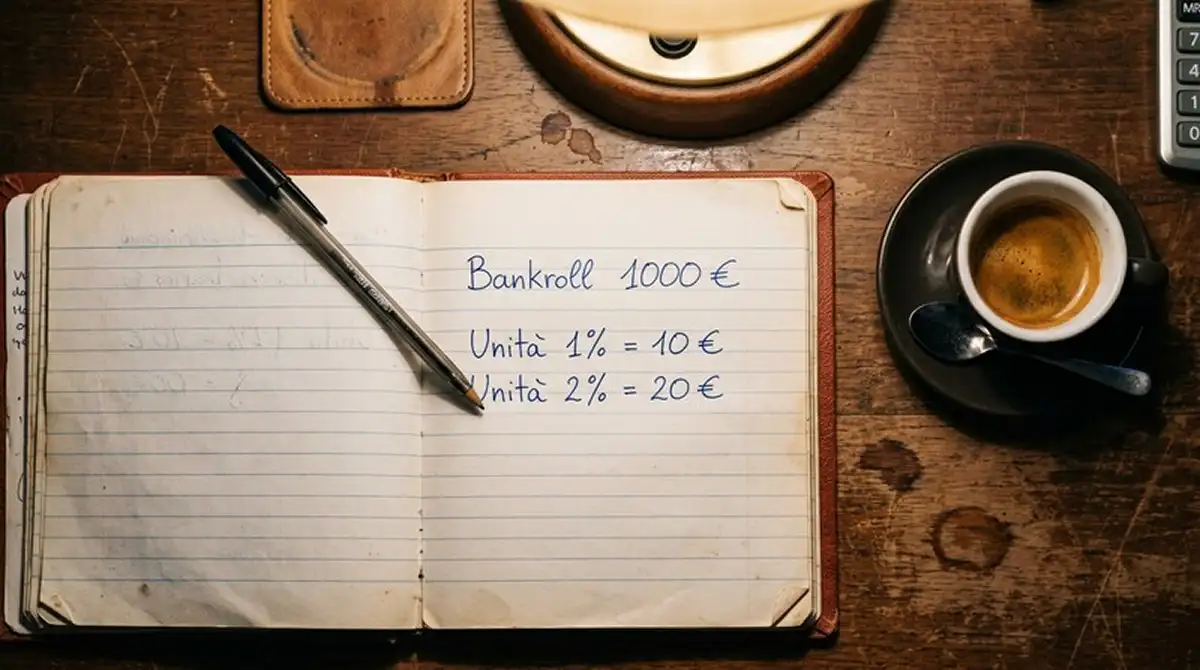
Stake fisso o stake percentuale: due scuole, una scelta
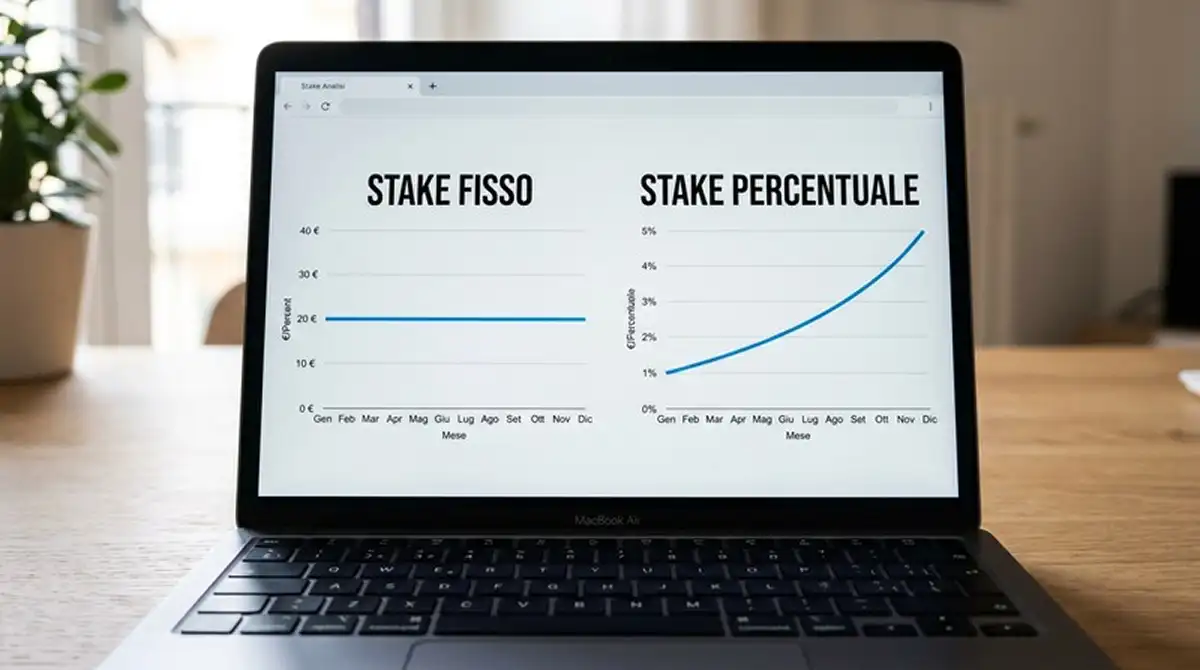
Lo stake fisso significa puntare la stessa cifra assoluta su ogni scommessa per un periodo definito. Bankroll iniziale 1.000 euro, stake 15 euro su ogni puntata indipendentemente dall’andamento. Lo stake percentuale significa puntare ogni volta una percentuale fissa del bankroll attuale: 1.5% del saldo del giorno, qualunque esso sia.
La differenza pratica si vede in serie lunghe. Stake fisso, bankroll che cresce: la stake percentuale rispetto al totale scende, il rendimento si rallenta. Stake fisso, bankroll che cala: la stake percentuale rispetto al totale sale, il rischio aumenta. È esattamente il pattern che voglio evitare. Stake percentuale, bankroll che cresce: la stake assoluta sale, il rendimento accelera. Stake percentuale, bankroll che cala: la stake assoluta scende, il rischio si comprime. Asimmetria a favore del giocatore disciplinato.
Lo stake percentuale ha però un costo: il calcolo è continuo. Ogni scommessa va dimensionata sul saldo aggiornato. Per chi gioca dieci scommesse a weekend è gestibile. Per chi gioca cinquanta è scomodo, e in pratica molti tornano allo stake fisso semplificato, ricalibrando l’unità una volta al mese.
La mia scelta operativa è ibrida: stake percentuale teorico, applicato in pratica come stake fisso per blocchi di 30 giorni. Calcolo l’unità il primo del mese sul saldo di quel giorno, la mantengo costante per tutto il mese, ricalcolo all’inizio del successivo. Funziona, è semplice, evita il calcolo continuo, mantiene l’asimmetria di rischio.
Il criterio di Kelly spiegato senza fronzoli
Il criterio di Kelly è una formula matematica che calcola la frazione ottimale di bankroll da puntare in funzione del vantaggio percepito sulla quota. Formula base: f = (b·p – q) / b, dove f è la frazione del bankroll, b è la quota decimale meno 1, p è la probabilità stimata di vittoria, q è 1 – p. Suona astratto, vediamo un esempio.
Match Coello-Tapia contro Galan-Chingotto, quota Coello/Tapia 1.80. Il mio modello stima la loro probabilità reale di vittoria al 60% (contro il 55.5% implicito nella quota, calcolato come 1/1.80). Applico Kelly: f = (0.80 × 0.60 – 0.40) / 0.80 = 0.08 / 0.80 = 0.10, cioè il 10% del bankroll. Su 1.000 euro = 100 euro di stake.
Il problema è che Kelly puro è statisticamente corretto ma psicologicamente devastante. Puntare il 10% del bankroll su una singola scommessa, anche con valore reale, espone a oscillazioni di breve termine che pochi giocatori sopportano. Una sola sfortuna riduce il saldo del 10%, due consecutive del 19%, tre del 27%. La maggior parte dei giocatori abbandona prima della convergenza statistica.
La soluzione standard è il “fractional Kelly”: si applica Kelly su una frazione, di solito un quarto o un terzo. Nell’esempio sopra, quarter-Kelly = 2.5% del bankroll = 25 euro. Stake ragionevole, valore catturato, oscillazioni ridotte di un fattore quattro rispetto al Kelly pieno. È la versione applicabile al mondo reale del padel professionistico, dove gli edge sono raramente sopra il 5-7% e la varianza è alta.
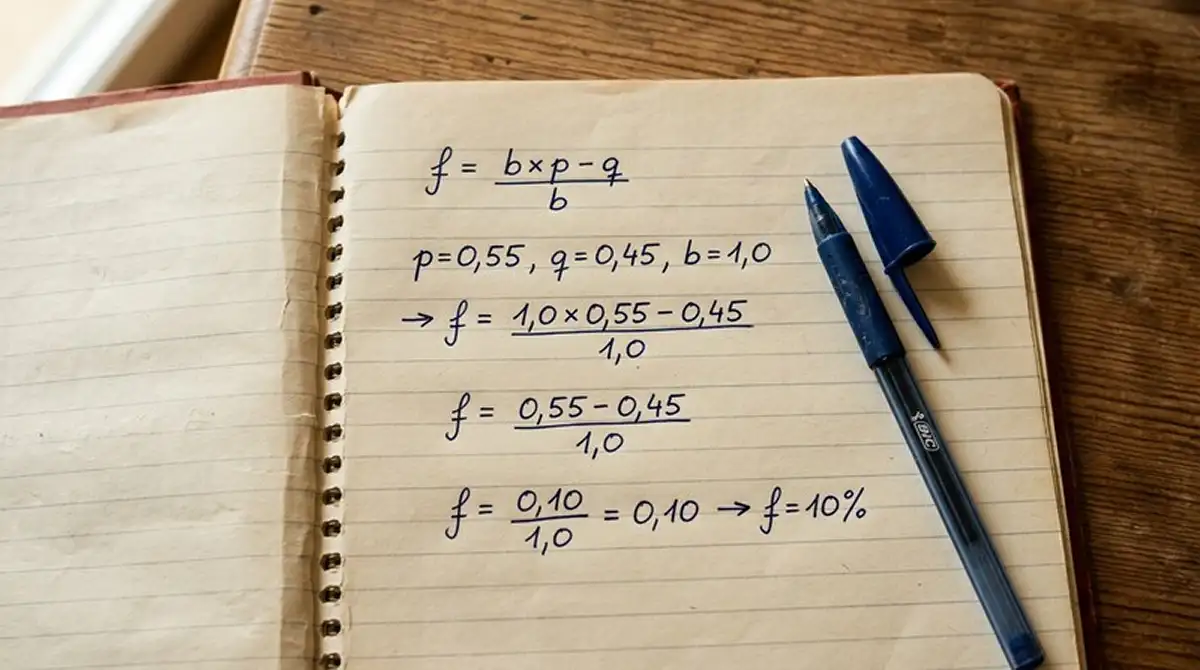
ROI, yield e perché bisogna tenere il registro
ROI (Return On Investment) è il rapporto tra profitto netto e capitale investito. Yield è il rapporto tra profitto netto e volume scommesso. Sono due cose diverse, vanno calcolate entrambe, e il valore del bankroll management si misura proprio sulla loro variazione mensile.
Esempio. Bankroll iniziale 1.000 euro, volume scommesso nel mese 4.000 euro (40 scommesse da 100 euro medi), saldo finale 1.150 euro. Profitto 150 euro. ROI = 150/1.000 = 15%. Yield = 150/4.000 = 3.75%. Entrambi positivi. Yield del 3-5% è considerato eccellente nel medio-lungo periodo per scommesse sportive, e nel padel rappresenta un risultato superiore alla media.
Il payout medio italiano sulle scommesse padel intorno all’89% significa che un giocatore casuale, su volume di 4.000 euro, attende matematicamente una perdita di 440 euro. Per arrivare a yield zero — break even — devo battere il payout di oltre 10 punti percentuali sui mercati che gioco. Per arrivare a yield 4% positivo devo battere il payout di 14-15 punti. Numeri che chiariscono perché chiunque dichiari “guadagno 30% l’anno con le scommesse” stia mentendo o sopravvalutando un periodo fortunato.
Il foglio di calcolo che uso ha sette colonne: data, evento, mercato, quota, stake, esito, profitto cumulato. Lo riempio nel momento in cui piazzo la scommessa, non a posteriori. La sera della domenica vedo riga per riga cosa ho fatto. È noioso, è essenziale, è la differenza tra l’illusione del successo e la verità statistica.
L’inseguimento delle perdite è il bug peggiore del giocatore
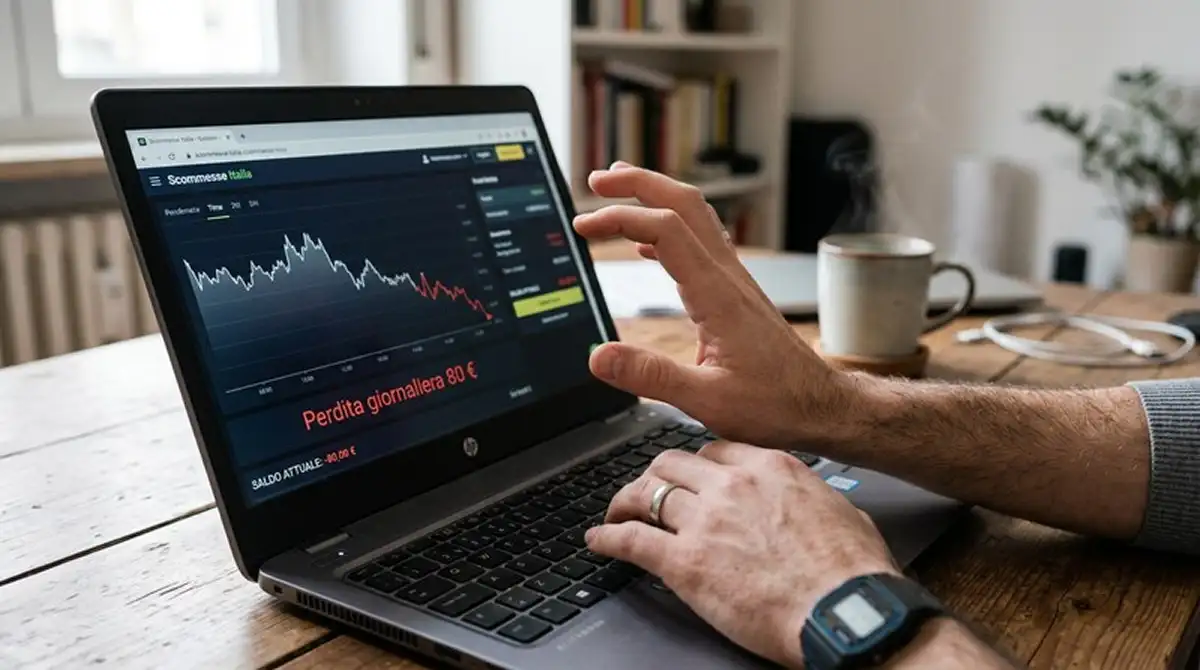
L’inseguimento — chasing — è il comportamento per cui, dopo una perdita o una serie di perdite, si aumenta lo stake per “recuperare”. È il singolo errore più costoso che vedo fare. Statisticamente è devastante: due scommesse perse a 2 unità seguite da un raddoppio a 4 unità per recuperare, perdente anch’essa, cancellano l’equivalente di 8 unità di bankroll. Su 1.000 euro con unità 15, sono 120 euro persi in tre scommesse e cresce la pressione psicologica per la prossima.
Il chasing nasce da un errore cognitivo: la convinzione che “ora deve venire”. La realtà statistica è che gli eventi sono indipendenti. Dieci perdite consecutive non aumentano la probabilità della prossima vittoria. La regola operativa rigida che applico è: stop loss giornaliero del 5% del bankroll. Se in una giornata perdo 50 euro su un bankroll di 1.000, chiudo la sessione e ricomincio il giorno dopo con stake invariata. Senza eccezioni.
Il tilt — alterazione emotiva che porta a decisioni irrazionali — è il primo sintomo del chasing. Mi capita di sentirmi in tilt due o tre volte l’anno. Il rimedio non è “respirare profondamente”: è chiudere il sito, mettere via il telefono e fare una settimana sabbatica. Sette giorni senza guardare quote, palinsesti, risultati. Funziona meglio di qualsiasi tecnica di mindfulness applicata alle scommesse, perché elimina la possibilità materiale di cedere.
Bankroll padel: specificità rispetto a tennis e calcio
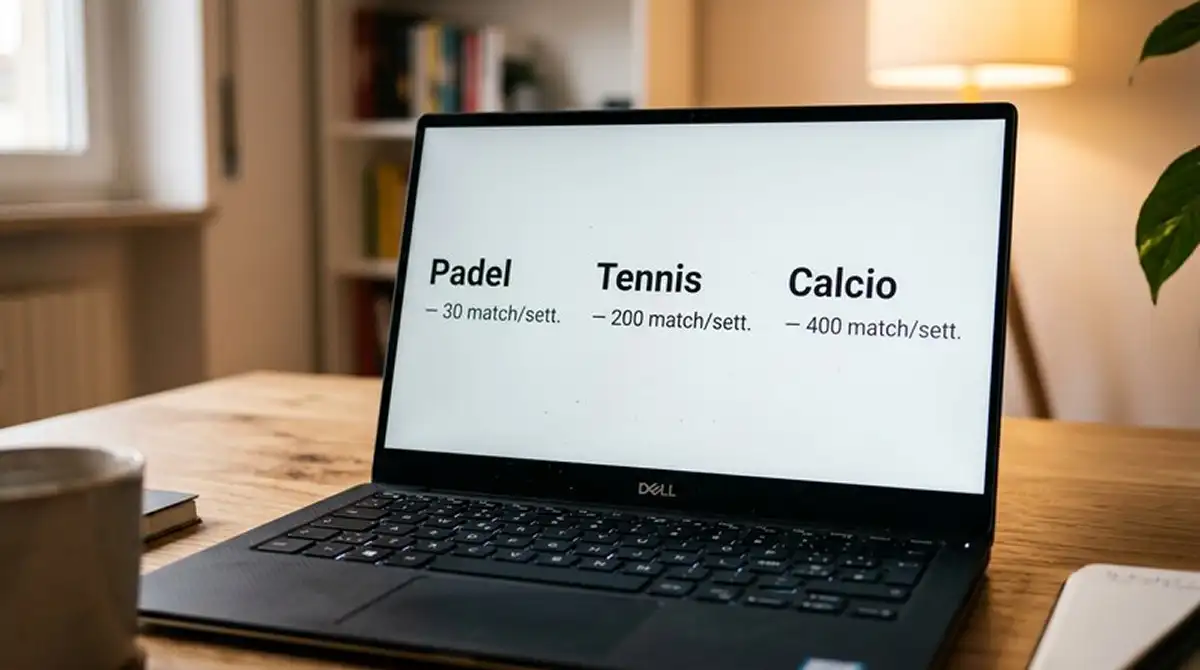
Il padel ha tre caratteristiche che impongono adattamenti specifici al bankroll management. Prima: stagione più concentrata. Il calendario Premier Padel 2026 conta 26 tornei in 18 Paesi distribuiti in undici mesi, ma i Major (sei l’anno) generano gran parte del volume utile per chi cerca valore. Significa che il bankroll va dimensionato per “sopravvivere” alle settimane intermedie di calendario minore e capitalizzare sui Major. La concentrazione del valore richiede stake medie più basse del normale per non finire i fondi tra un Major e l’altro.
Seconda specificità: payout strutturalmente inferiore al tennis. 89% medio in Italia contro il 93-94% del tennis significa che il margine per il giocatore è più sottile. Per catturare valore reale serve un approccio più selettivo: meno scommesse, qualità più alta, edge stimati più ampi. La quantità di scommesse mensili tipica di un giocatore tennis (60-100) sul padel diventa controproducente. Il numero ottimale che vedo nei miei dati è 25-40 al mese, concentrate su mercati con liquidità ragionevole.
Terza specificità: la nicchia è in trasformazione costante. Coppie nuove, ranking che cambiano, regole come Star Point che modificano la struttura dei punti. Il modello statistico va aggiornato più spesso del tennis. Per chi vuole costruire un metodo di valutazione delle quote oltre al puro bankroll management, l’approccio combinato di money management e value betting nel padel è la strada che applico io da anni. Il bankroll regge il rischio, il value betting genera il rendimento. Una cosa senza l’altra non funziona.
Domande che i lettori mi pongono sul money management
Le due domande che ricevo più spesso sul bankroll sono quelle che chiudono questa guida. Tutti vogliono il numero magico per la percentuale di scommessa, e tutti chiedono se Kelly funziona davvero nel mondo reale del padel professionistico.
Qual è la percentuale di bankroll consigliata per ogni scommessa padel?
L’1-2% del bankroll attuale, ricalcolata su base mensile. Su un bankroll di 1.000 euro l’unità di scommessa standard è 10-20 euro. Sopra il 3% per scommessa il rischio di cancellazione del capitale in una serie negativa diventa sostanziale, sotto l’1% i ritorni si diluiscono troppo per generare progressione misurabile.
Il criterio di Kelly funziona davvero per le scommesse padel?
Funziona ma va applicato in versione frazionaria, di solito a un quarto o un terzo del valore calcolato. Kelly pieno espone a oscillazioni di breve termine che pochi giocatori reali tollerano. Il quarter-Kelly cattura buona parte del vantaggio teorico riducendo la varianza di un fattore quattro, ed è la versione applicabile al padel professionistico dove gli edge raramente superano il 5-7%.
Quanto deve essere il bankroll iniziale minimo per scommettere sul padel con metodo?
Non esiste un minimo assoluto, ma sotto i 500 euro di bankroll la disciplina del 1-2% per unità produce stake di 5-10 euro che molti operatori applicano come soglia minima per certi mercati. Sopra i 1.000 euro la gestione diventa più fluida. L’importante è che la cifra scelta sia mentalmente isolata e che la sua perdita totale non incida sulle finanze personali.
Scritto dal team di «Padel Scommesse».